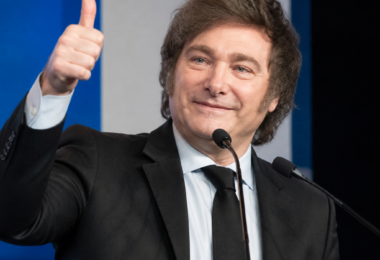
Fondos como Vontobel y Schroders han incrementado su inversión en Argentina, mientras que el fondo de cobertura de Londres ProMeritum Investment Management ha aprovechado la reciente ola de ventas para adquirir deuda soberana, considerada la de peor rendimiento en los mercados emergentes en este trimestre. Analistas de Morgan Stanley han sugerido aumentar las posiciones en bonos en dólares de vencimiento largo, argumentando que los rendimientos cercanos al 10% son “demasiado baratos” para dejarlos pasar, a pesar de las incertidumbres en torno a la agenda del presidente libertario.
“Es demasiado pronto para empezar a operar en función de la elección”, señaló Thomas Haugaard, gestor de cartera de Janus Henderson Investors en Copenhague. “Tiendo a ver esto más que nada como una oportunidad de compra”.
A pesar de los bajos índices de aprobación de Milei, la estabilidad fiscal de Argentina se mantiene, las reservas de divisas están en aumento y el peronismo aparece fragmentado, según Haugaard. Estos elementos deberían ayudar a mitigar futuras pérdidas y no sugieren un cambio político inminente que los mercados temen.
Fernando Gimenez, economista senior y estratega de ProMeritum, explicó que la firma no mantenía exposición al crédito argentino a principios de agosto, pero comenzó a adquirir activos tras la onda de ventas.
Si bien la volatilidad política podría persistir hasta las elecciones de 2027, “los niveles del mercado me parecen un punto de entrada muy atractivo en comparación con otras opciones de crédito en mercados emergentes”, expresó Gimenez.
Los inversores han detectado signos tempranos de que el enfoque de Milei para reactivar la economía a través de medidas drásticas está perdiendo impulso. Los analistas han estado reduciendo sus proyecciones de crecimiento, el mercado laboral continúa débil y encuestas recientes ubican la popularidad del Presidente en sus niveles más bajos desde que asumió el cargo.
La presión política también está afectando los planes más amplios de reforma del gobierno. El mes pasado, legisladores modificaron un proyecto que buscaba flexibilizar las restricciones en la propiedad de tierras por parte de extranjeros debido a una fuerte oposición. Posteriormente, Milei se vio forzado a retirar una sección clave de la ley antes de su aprobación, lo que provocó una nueva ola de ventas en el mercado de bonos argentinos.
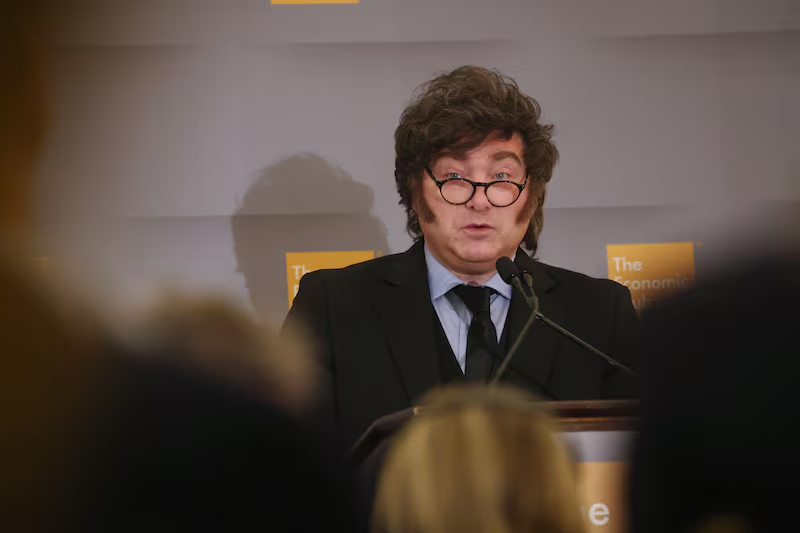
Los precios de los títulos volvían a descender esta semana tras informaciones sobre la falta de respaldo del Congreso argentino al acuerdo comercial bilateral que Milei había establecido con Estados Unidos. Sin embargo, el presidente minimizó las preocupaciones sobre el crecimiento y las perspectivas electorales. En una reciente entrevista, afirmó que los indicadores económicos no reflejan la transformación estructural del país, especialmente en el sector de petróleo y gas. Aseguró que su administración ha generado más de medio millón de empleos, muchos de ellos en la economía informal y no contabilizados oficialmente.
Los bonos argentinos en dólares han disminuido más del 6% desde finales de julio, siendo el rendimiento más bajo entre los mercados emergentes. Algunos inversores sugieren que esta oleada de ventas ha sido provocada en parte por el aumento de la venta por parte de inversores locales, quienes poseían aproximadamente un cuarto de los bonos en dólares en circulación durante el primer trimestre, según estimaciones de una corredora argentina.
Este nivel de concentración, advirtió Jared Lou, gestor de cartera de William Blair en Nueva York, “afectará los factores técnicos del mercado”.
A pesar de ello, la caída de la deuda ha generado un atractivo creciente en comparación con otros mercados emergentes. Alexander Robey, gestor de cartera de Allianz Global Investors, aseguró: “Nos siguen gustando los bonos soberanos argentinos. Son muy atractivos a este nivel de valoración en comparación con otros como los de Ecuador o Nigeria, donde se obtiene una prima de spread muy significativa”.
Por su parte, JPMorgan Chase & Co. y Barclays Plc han reafirmado sus recomendaciones de sobreponderar la deuda argentina, destacando que el país representa “una de las propuestas de valor más atractivas” en el sector de créditos de alto rendimiento en mercados emergentes.
Fernando Grisales, gestor senior de deuda de mercados emergentes de Schroders, comenzó a aumentar su inversión a medida que los precios de los bonos caían. Indicó que existen indicios de estabilización en las cifras de Milei en las encuestas y considera la inversión en el sector petrolero del país, promovida por el desarrollo de la formación de shale Vaca Muerta, como una tendencia a largo plazo que probablemente perdurará.
“Los bonos han ajustado sus precios, las cifras de Milei en las encuestas se están estabilizando, el Banco Central sigue acumulando reservas y la inversión en el sector petrolero es real, y continuará en el tiempo, ya sea con Milei o con cualquier otro presidente”, concluyó Grisales.