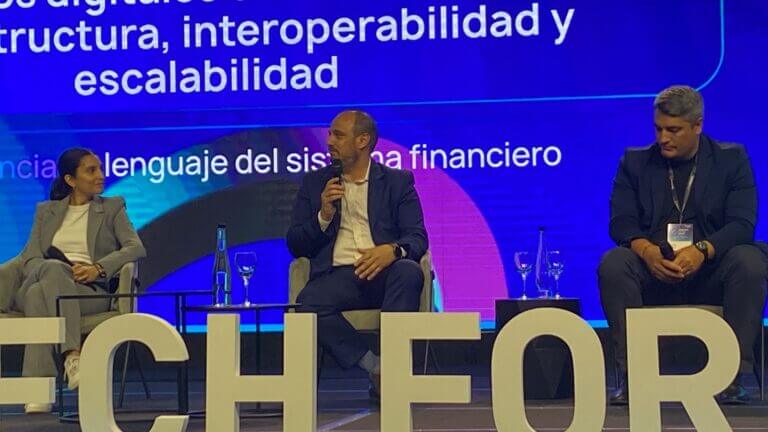
El debate tuvo lugar durante la edición de 2026 del Argentina Fintech Forum, organizado por la Cámara Argentina Fintech ante una nutrida concurrencia en el Centro de Convenciones de Buenos Aires. Los ejecutivos analizaron la disputa por la principalidad: cuál será la aplicación que cada cliente elija primero al consultar su celular.
Los participantes coincidieron en que la inteligencia artificial ya interviene en la evaluación de riesgos, el diseño de productos y la atención al usuario. El próximo paso, plantearon, será aplicar esas capacidades a una relación más personalizada con cada cliente y utilizarlas para ampliar el acceso al financiamiento.
Paula Arregui, vicepresidenta senior de Mercado Pago y presidenta de la Cámara Argentina Fintech, describió tres etapas en la adopción de esta tecnología. “Una primera ola de la IA nos permitió mejorar la construcción de nuestros productos y saber quién es buen pagador o no a la hora de dar créditos. Una segunda ola nos dio escala y eficiencia. La tercera ola es la apertura de la interacción con el cliente y allí las opciones son inimaginables: tener un asistente hiperpersonalizado, que hable lenguaje natural, que resuelva cosas”. Arregui se refirió así a una asistencia disponible las 24 horas.
Según Arregui, el objetivo es integrar esa ayuda con el intercambio de información financiera entre entidades. “Nuestra ambición es transformar la IA en el socio estratégico de cada persona para ayudarlo. Y potenciar eso con open finance: en Brasil ya le podemos avisar al cliente que tiene una cuenta en rojo en un banco y le facilitamos cubrirla con otro banco”, afirmó.
Para Martín Heine, CEO de Personal Pay, “la carrera por la cantidad de clientes solamente no alcanza”. El desafío, dijo, consiste en adaptar los servicios a una base de usuarios diversa. “Hay que conocer al cliente y saber cómo resolver sus necesidades. En nuestro caso, tenemos el acceso a un mercado masivo, de toda la Argentina, con necesidades muy diferentes, lo que nos obliga a armar un portafolio de soluciones a medida. Para eso, la IA es esencial, al igual que generar confianza en el cliente gracias a nuestra marca”.
El crédito fue otro de los ejes de la competencia entre las plataformas financieras y los bancos. Pierpaolo Barbieri, fundador y CEO de Ualá, explicó que la decisión de obtener una licencia bancaria buscó responder a la falta de financiamiento. “Cuando tomamos la decisión de tener licencia bancaria, fue para construir desde ahí la principalidad y apuntar al principal problema social de la Argentina: la falta de crédito. Sin crédito no hay movilidad social, no se puede emprender, las personas no pueden mejorar su situación”.
Barbieri indicó que Ualá opera como banco en Argentina, Colombia y México, y que la transformación es necesaria para desarrollar ese negocio. Ante el público del foro, sostuvo que “la transición no fue fácil” para convertirse en banco. También destacó que, en América Latina, el 85% de la rentabilidad de los grandes jugadores digitales depende del crédito.
La expansión del financiamiento también abrió una discusión sobre las regulaciones. Barbieri pidió que las finanzas abiertas pasen del debate a la implementación y que los usuarios puedan decidir sobre sus datos. “Falta avanzar en cuestiones regulatorias. Open Finance debe dejar de ser una discusión para ser una realidad. Hay que compartir los datos, que son de los usuarios y no de los bancos. También tenemos que acceder a operar con criptomonedas”.
La propuesta supone que las entidades financieras, tanto tradicionales como digitales, intercambien información con autorización de sus clientes. Para las plataformas, esa apertura puede mejorar la evaluación crediticia y facilitar ofertas acordes con el perfil de cada usuario.
Maximiliano Raimondi, CFO de Lemon, recordó que la compañía nació enfocada en los activos digitales, en un período de restricciones para acceder a divisas. “Nacimos para acercar a la gente los productos de activos digitales, en un momento en que había muchas restricciones para acceder a una moneda más fuerte que el peso. Hoy los usuarios de Lemon hacen gran cantidad de transacciones en pesos”.
Raimondi anticipó la llegada de nuevos participantes y un aumento de los antecedentes disponibles para acceder al financiamiento. “Para el futuro vemos que la cantidad de instituciones seguirá creciendo y habrá más competencia. Lo bueno es que muchos argentinos podrán generar historial crediticio. También vemos el gran desafío en la IA, en el que los agentes van a facilitarle las cosas al cliente y van a modificar la principalidad porque el agente va a recomendar en base a la personalización”.
Heine afirmó que la capacidad de adaptar los servicios a cada persona será determinante en la próxima etapa. “Apostamos a intermediar financieramente y creemos mucho en la hiperpersonalización. No hay una única fórmula ganadora y la IA va a permitir un salto en ese sentido. La forma de llegar al usuario será diferente para cada uno. Acabamos de lanzar una nueva app que hace que lo que ve el cliente A sea distinto a lo que ve el cliente B, porque los dos necesitan diferentes servicios”.
Barbieri planteó tres expectativas: más participantes, inclusión digital y menores costos gracias a la inteligencia artificial. “Espero 3 cosas: más instituciones que traigan mayor competencia, algo bueno para el usuario; que ya no haya más personas sin acceso digital, cuando arrancamos en 2017 el 50% de la gente no tenía una cuenta; que la IA revolucione la manera en que damos servicios. Con la escala de la IA el usuario va a ganar en tasa, en costos. Antes el banco dejaba vencer los pagos; ahora la IA le recuerda los vencimientos al cliente, para que no caiga en mora”.