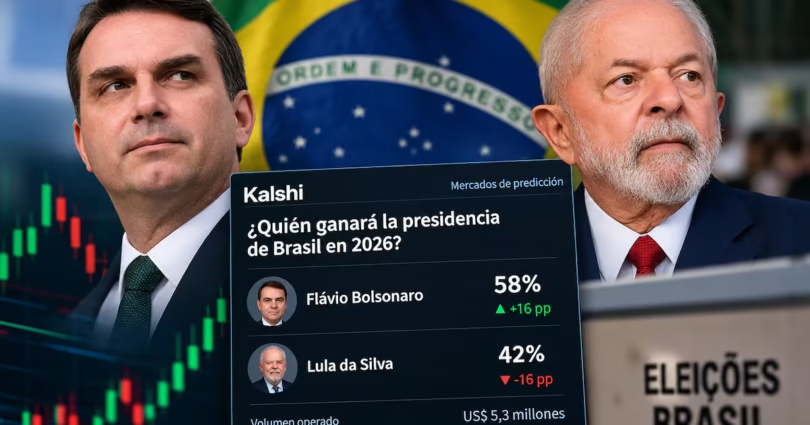
Reacción de los mercados financieros e impacto regional El desempeño electoral de Flávio Bolsonaro en los recientes comicios presidenciales de Brasil inyectó un renovado entusiasmo en las bolsas latinoamericanas. La apreciación del real frente al dólar y la firme alza en la renta variable brasileña contagiaron de manera inmediata a la plaza financiera argentina, impulsando tanto a las acciones locales como a los títulos públicos soberanos. Al respecto, Sergio González, líder de la Oficina de Inversiones en una destacada consultora financiera, argumentó que una eventual ratificación de este resultado en la segunda vuelta electoral consolidará un escenario altamente favorable para los activos financieros locales. González remarcó que la contracción del riesgo país a nivel regional estimula el ingreso de flujos de capitales hacia Latinoamérica, beneficiando la deuda soberana argentina en moneda extranjera, los papeles de empresas nacionales con exposición al mercado brasileño y los Cedears de gigantes corporativos como Itaú, Nu, Petrobras y Ambev. Por su parte, Martín Cordeviola, especialista en mercados internacionales, ofreció una mirada más matizada. Si bien reconoció que la mejora del clima de negocios en el país vecino propicia una mayor atracción de inversiones hacia la región, puntualizó que el recorrido futuro de los activos argentinos estará condicionado principalmente por la resolución de sus propios desequilibrios macroeconómicos internos. 2. Dinámica del comercio bilateral y competitividad cambiaria El fortalecimiento de la divisa brasileña se posiciona como un factor determinante para el frente externo argentino, dado que Brasil constituye su socio comercial primordial. De acuerdo con los registros del INDEC, el intercambio bilateral acumulado entre enero y agosto de 2026 ascendió a 19.208 millones de dólares, registrando exportaciones argentinas por 8.578 millones e importaciones por 10.630 millones de dólares, lo que deja un déficit contingente pero con perspectivas de corrección. El economista Honorio Zabaleta enfatizó la relevancia del canal comercial, al destacar que el 64% de los despachos hacia la principal economía del Mercosur corresponden a Manufacturas de Origen Industrial (MOI) —alcanzando cerca de 5.490 millones de dólares, impulsados principalmente por el complejo automotriz—. Una divisa brasileña más fuerte aboga por abaratar los bienes argentinos en dicho mercado, propiciando una paulatina mejora en el saldo de la balanza comercial, aunque al mismo tiempo encarece el turismo emisor hacia los destinos brasileños. Complementando este análisis, Cordeviola sostuvo que un programa fiscal creíble por parte del nuevo gobierno en Brasil reduciría de forma sostenida la prima de riesgo soberano. Tal dinámica brindaría mayor competitividad a la producción argentina, teniendo en cuenta que la moneda del país vecino representa una ponderación clave del 28% en el cálculo del tipo de cambio real multilateral argentino. 3. Sinergia política, agenda bilateral y proyección internacional La eventual llegada de Flávio Bolsonaro al Planalto reconfigura las relaciones diplomáticas en el Cono Sur, estableciendo una sintonía ideológica directa con la administración de Javier Milei y abriendo la posibilidad de un eje trilateral junto a la conducción de la Casa Blanca bajo la gestión de Donald Trump. En este sentido, Sergio González ponderó que la convergencia entre ambas administraciones permitirá agilizar la postergada agenda de integración comercial, otorgando un impulso renovado a las negociaciones para concretar definitivamente el tratado de libre comercio entre el Mercosur y la Unión Europea. Asimismo, Zabaleta indicó que esta alianza estratégica proyecta oportunidades inéditas en el plano energético —como el suministro sostenible de gas desde la formación Vaca Muerta hacia la industria brasileña— y fortalece la capacidad de negociación regional ante las potencias globales. 4. Riesgos fiscales, horizonte de ejecución y retos de competitividad Pese al marcado optimismo inicial, diversos analistas advierten sobre los desafíos estructurales que enfrenta la economía de Brasil, principalmente vinculados al equilibrio de sus cuentas públicas. La plataforma electoral del Partido Liberal propone una reformulación de la regla fiscal y la conformación de un equipo económico de corte conservador; sin embargo, las proyecciones que prevén una apreciación del real cercana al 5% y recortes graduales en la tasa Selic del Banco Central de Brasil dependerán estrictamente de la ejecución efectiva de dichas medidas. Honorio Zabaleta advirtió sobre un potencial efecto adverso en el corto plazo: la aplicación de un plan de austeridad fiscal severo podría resentir de forma temporaria la demanda interna en Brasil, desacelerando las compras de productos manufacturados de origen argentino. De igual manera, un enfoque enfocado en una mayor apertura comercial multilateral por parte de la administración Bolsonaro expondría a la industria nacional a una mayor competencia internacional, especialmente frente a bienes primarios e industriales provenientes del mercado europeo.
Impacto de la victoria de Flávio Bolsonaro en Argentina: dólar, exportaciones y Mercosur