El programa financiero y los riesgos electorales
Aumentan las probabilidades de incumplimiento
Alternativas de inversión en dólares
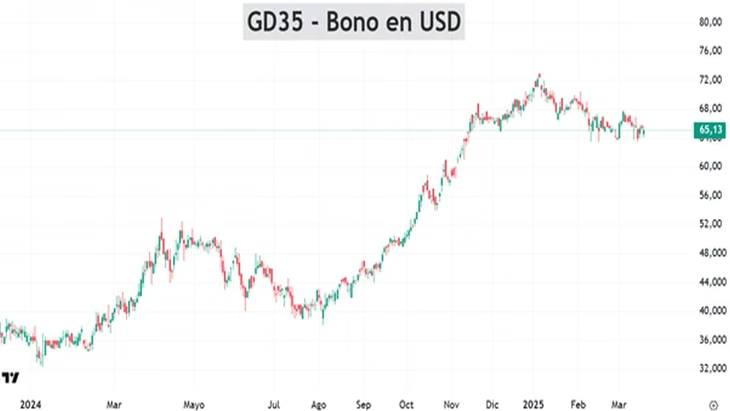
La tasa interna de retorno del GD35 subió más de 300 puntos básicos desde los valores de mediados de año y llegó al 12,3% en octubre.
Ese avance fue el más pronunciado entre los bonos emergentes de duración y características crediticias similares a las argentinas. La deuda local incluso tuvo un desempeño peor que la brasileña, afectada por la sorpresa del resultado electoral de fines de octubre. La evolución expone los riesgos que refleja la curva y, al mismo tiempo, las oportunidades que podrían ofrecer los títulos en dólares.
Los bonos argentinos mantienen una tendencia descendente en sus precios y ascendente en sus rendimientos, con un comportamiento más débil que el de sus pares.
En los últimos meses, las tasas de la deuda emergente subieron en términos generales, aunque con distinta intensidad según el país.
Argentina encabezó las subas: la tasa interna de retorno del GD35 avanzó más de 300 puntos básicos desde mediados de año y alcanzó el 12,3% en octubre.
Después se ubicaron Ecuador, con un incremento cercano a los 200 puntos básicos, y Angola y Kenia, con alzas de entre 120 y 130 puntos básicos. Pakistán y Ghana también registraron aumentos, mientras que el movimiento en El Salvador fue más limitado.
Honduras mostró una evolución relativamente más moderada, aunque sus rendimientos también crecieron.
La semana pasada, luego del resultado electoral brasileño, los bonos argentinos retrocedieron más que los de ese país. Así, incorporaron los riesgos electorales con mayor intensidad que la deuda brasileña en dólares.
Los bonos argentinos con vencimiento en 2035 perdieron un 3,3% durante la última semana, frente a una baja del 1,8% en los títulos brasileños en el mismo período. La diferencia se produjo pese a que la sorpresa electoral y el triunfo de la izquierda, encabezada por Lula Da Silva, ocurrieron en Brasil y no en Argentina.
Los analistas de PPI señalaron que el resultado electoral brasileño añadió presión durante la última semana a una curva que ya venía golpeada.
“La posibilidad de un real más débil vuelve a poner bajo la lupa la competitividad cambiaria argentina y el margen para acumular reservas. A ese frente regional se suman las dudas sobre el programa financiero de 2027, la dinámica de la actividad y las elecciones presidenciales, que comienzan a ganar protagonismo en la lectura del mercado”, comentaron.
La caída de los bonos en las últimas semanas llevó al riesgo país nuevamente cerca de los 800 puntos, su nivel más alto desde las elecciones legislativas de medio término de 2025.
Los analistas de Criteria consideraron que el resultado brasileño impulsó una corrección regional que profundizó la fragilidad previa de los activos argentinos. Las bajas se extendieron a distintas clases de activos, pese a la relativa estabilidad del tipo de cambio oficial.
“El episodio profundiza el desacople observado en las últimas semanas entre la volatilidad de la deuda soberana en dólares y el mejor desempeño relativo de los instrumentos en pesos, pero también aumenta los riesgos de sostener estrategias de carry”, afirmaron.
El aumento de las tasas de los bonos soberanos argentinos pone de relieve varios factores de riesgo: entre ellos, el escenario electoral y la sostenibilidad del programa financiero de 2027.
Desde sus máximos, la deuda acumula pérdidas de entre el 7% y el 16%, por factores tanto locales como internacionales.
Entre estos últimos, la suba de las tasas en Estados Unidos dificulta el acceso de Argentina al mercado global de deuda y complica las posibilidades de financiamiento del país.
En consecuencia, queda bajo presión la sostenibilidad del programa financiero argentino, mientras el mercado observa con inquietud la capacidad de generar los dólares necesarios para cumplirlo.
Además, el Banco Central tiene 900 millones de dólares del Tesoro, frente a los 3.600 millones que se espera que haya hacia fin de año.
El Tesoro informó que prevé colocar 5.000 millones de dólares en Bonares el año próximo. Sin embargo, el aumento de las tasas encarece esas emisiones y dificulta el acceso a divisas.
El programa financiero de 2027 genera así preocupación en el mercado, una inquietud que contribuyó a la caída de la deuda.
A la suba de las tasas internacionales se suman factores internos adversos para los bonos, en particular los vinculados con el resultado electoral de 2027.
En el mercado hay consenso en que el componente electoral perjudica a la renta fija argentina. Esto ocurre pese a que los títulos ya habían incorporado algunos datos macroeconómicos favorables publicados recientemente, como el equilibrio fiscal y externo y las compras de dólares del Banco Central.
Los analistas de Max Capital señalaron que los bonos en dólares se debilitaron en octubre, en un contexto global complejo y de mayores riesgos específicos del país.
“El resultado de la elección en Brasil pesó aún más sobre los activos argentinos. Los activos siguieron bajo presión durante el mes, afectados negativamente por el fly-to-quality global de la semana pasada, el impacto de la elección en Brasil y el beta alto de Argentina, que refleja en parte la incertidumbre electoral de cara a las presidenciales de 2027”, comentaron.
De cara a los próximos meses, y más allá de los factores internacionales, Max Capital considera que los riesgos políticos serán los principales motores de la valuación de los bonos en dólares.
“Creemos que los principales drivers de corto plazo del apoyo electoral van a ser la actividad económica y las negociaciones políticas, incluyendo la potencial eliminación o suspensión de las PASO. Si bien la actividad económica sigue débil y las perspectivas de crecimiento lucen limitadas, creemos que las novedades electorales van a ser el principal catalizador de corto plazo. La confirmación de una alianza electoral entre LLA y el PRO o la aprobación de la suspensión de las PASO podrían ser catalizadores positivos,” afirmaron.
Juan Manuel Franco, economista jefe del Grupo SBS, detalló que, a pesar de algunos indicadores positivos —como el superávit comercial, las compras de dólares del Banco Central, un tipo de cambio estable, una inflación moderada, la baja de las tasas de interés y la continuidad del superávit fiscal—, el mercado sigue incorporando riesgos en los bonos en dólares. Esto impulsa el riesgo país al alza y las acciones a la baja.
“A nivel mercado, la dinámica de las variables con incidencia en el humor social serán clave. En ese sentido, el monitoreo de indicadores de confianza, así como de salarios reales y empleo, actividad económica en sectores trabajo-intensivos, inflación, marcha del crédito privado y la mora, serán cada vez más importantes (y ponderadas por el mercado) hacia los próximos meses”, sostuvo Franco.
La política y el resultado electoral mantienen al mercado en estado de alerta.
La incertidumbre se refleja tanto en la forma y el nivel de la curva en dólares como en las probabilidades de reelección implícitas en los bonos y en el riesgo de incumplimiento que incorporan los seguros contra el impago de la deuda.
Las expectativas de incumplimiento de la deuda argentina se deterioraron con fuerza durante los últimos meses.
De acuerdo con estimaciones del mercado, la probabilidad implícita de incumplimiento a tres años llegó a cerca del 38% en los bonos soberanos y del 37% en los seguros contra el incumplimiento crediticio. En junio y julio, se ubicaba entre el 19% y el 21%.
El deterioro también alcanzó al corto plazo. La probabilidad de incumplimiento a un año calculada a partir de los bonos se acercó al 9%, mientras que la estimada mediante esos seguros rondó el 5%.
El aumento refleja una percepción mucho más elevada del riesgo sobre la capacidad de pago de Argentina, en un escenario de incertidumbre política, volatilidad financiera y mayores rendimientos exigidos para mantener deuda soberana.
Max Capital indicó que la continuidad política está incorporada actualmente en los precios en un rango de entre el 62% y el 65%, unos 15 puntos porcentuales por debajo de julio.
“Esas chances de continuidad resultan en parte de mayores primas de riesgo globales y están atadas a una visión implícita entre los inversores de probabilidades de default gradualmente más altas en un escenario negativo, tras un salto inicial, algo que puede verse mirando las valuaciones relativas”, sostuvieron.
Maximiliano Tessio, asesor financiero, coincidió en que los bonos argentinos en dólares recibieron un castigo especialmente fuerte al comparar el desempeño de la deuda local con el de los mercados emergentes, pese a sus fundamentos favorables.
Tessio señaló el riesgo electoral como una de las razones de esa penalización.
“Con una forward entre el AO27 y el AO28 en torno a 20%, parte de la diferencia entre las tasas reales en pesos y en dólares podría explicarse por la percepción de un mayor riesgo de default de la deuda en dólares frente a la deuda en pesos ante un escenario adverso”, dijo.
Franco, del Grupo SBS, agregó que, aunque el impacto de Brasil fue desfavorable, el lunes los bonos Globales argentinos cayeron más que los títulos brasileños de duración similar.
“El momentum sigue siendo negativo para los bonos argentinos y el resultado brasileño agrega un factor de presión regional que no estaba en el radar la semana pasada, por lo que la gradualidad en el armado de posiciones sigue siendo nuestra recomendación”, dijo Franco.
En ese contexto, las inversiones en bonos en dólares parecen adecuadas para perfiles agresivos.
“Para inversores con mayor tolerancia al riesgo, estos niveles configuran puntos de entrada que juzgamos atractivos en términos de convexidad, con el Global 2035 (GD35) y el Global 2041 (GD41) como nuestros vehículos preferidos”, afirmó Franco.
La caída de los bonos elevó los rendimientos de la curva soberana argentina y podría abrir una oportunidad de entrada para los inversores más dispuestos a asumir riesgos.
Los títulos regidos por la legislación local ofrecen las tasas más altas: el AN29 rinde un 16,2%, seguido por el AO29, con un 16%, y el AO28, con un 15,4%. También sobresalen el AL29, con un 14,3%, y el AL28, con un 13,6%.
Entre los bonos Globales, los rendimientos se encuentran en un rango más estrecho, de entre el 11,9% y el 12,8%. El GD35 lidera el segmento, con una tasa interna de retorno del 12,8%; le siguen el GD38, con el 12,7%; el GD41, con el 12,5%; el GD30, con el 12,4%; el GD46, con el 12,3%; y el GD29, con el 11,9%.
Los Bopreales, por su parte, rinden entre el 9,5% y el 12,8%. El BPOB8 se ubica en el nivel más alto y el BPOD7, en el más bajo, con una tasa del 9,5%.
En Max Capital consideran que la reciente caída, aunque impulsada por factores externos, dejó valuaciones más atractivas frente a los riesgos electorales.
“Creemos que los bonos deberían encontrar mayor soporte en estos niveles, con spreads de los tramos largos que ya superan los 800pb, más de 350pb por encima de los de países pares”, sostuvieron.
Los analistas de Research Mariva dijeron que mantienen una posición neutral respecto de los bonos soberanos.
“Dado que es probable que la volatilidad se mantenga elevada en un contexto de incertidumbre política, desafíos de financiamiento y un entorno externo desfavorable, optamos por un posicionamiento defensivo en el tramo corto de la curva, particularmente en el GD30. Preferimos mantener limitada la exposición a la duración hasta que surjan catalizadores más claros que favorezcan una compresión de los diferenciales,” detallaron.
La diferencia de riesgo entre la deuda argentina y la de países emergentes comparables aumentó con fuerza durante los últimos meses.
El diferencial, que en junio y julio había descendido a valores cercanos a los 20 o 30 puntos básicos, subió hasta unos 350 puntos básicos en octubre.
El movimiento coincidió con el incremento de la tasa interna de retorno del Global 2038, que superó el 12,5%, en un contexto de mayor aversión internacional al riesgo e incertidumbre electoral local.
Argentina volvió así a ampliar de manera significativa la brecha de rendimiento frente a sus pares, reflejo de una percepción de riesgo más elevada entre los inversores.
Los riesgos asociados a la curva siguen siendo altos y llevan a los analistas a adoptar estrategias más cautelosas.
Por último, Criteria indicó que, ante una mayor incertidumbre cambiaria y las necesidades de financiamiento del Tesoro, favorece los instrumentos de corto plazo y una mayor protección frente a una eventual suba del tipo de cambio. También limita la exposición a posiciones cuyo rendimiento dependa de la estabilidad cambiaria.
“Para carteras posicionadas en dólares, mantenemos nuestra preferencia por el AL30, que puede complementarse con Obligaciones Negociables en moneda dura de emisores de primera línea y elevada calidad crediticia, como la TSC3 de TGS, la VSCV de Vista, la PLC7 de Pluspetrol, la YMCX de YPF y la MGCR de Pampa”, dijeron.