El dólar mayorista cerró en 1551 pesos, con un alza del 0,36 por ciento. En las dos primeras ruedas de noviembre acumuló una suba de 17 pesos. La cotización minorista del Banco Nación terminó en 1570 pesos y el promedio de las entidades financieras quedó en 1572,65 pesos.
Los dólares financieros tuvieron recorridos dispares. El contado con liquidación, utilizado principalmente para transferir divisas al exterior, finalizó en 1665,45 pesos. El dólar MEP cerró en 1571,91 pesos, mientras que el blue se mantuvo estable en 1565 pesos. La brecha entre el mayorista y el contado con liquidación rondó el 7,4 por ciento.
La evolución de las cotizaciones volvió a poner el foco en la capacidad del Gobierno para sostener la estabilidad cambiaria y, al mismo tiempo, sumar reservas. Aunque el dólar aún se encuentra por debajo del techo de la banda cambiaria, la demanda de divisas se intensificó durante las últimas jornadas.
Sin compras del Central
El Banco Central no compró dólares este martes y completó cinco ruedas sin adquisiciones en las últimas siete jornadas. El panorama contrasta con el de octubre, cuando la autoridad monetaria había incorporado 1395 millones de dólares. La interrupción de las compras en el inicio de noviembre refleja las dificultades para generar un excedente de divisas en el mercado oficial.
Las reservas internacionales brutas cayeron 148 millones de dólares y cerraron en 50.293 millones. Parte de la baja respondió al retroceso de la cotización internacional del oro, cuyo impacto negativo se estimó en 75 millones de dólares. Sin compras de dólares en el mercado libre, la caída en las cotizaciones de los activos reales redujo el nivel de reservas.
El volumen operado en el mercado oficial llegó a 472,3 millones de dólares, por encima de los 381,3 millones de la jornada previa. Sin embargo, el aumento de las operaciones no se tradujo en mayores compras del Banco Central: la demanda privada absorbió la oferta disponible.
Declive de los bonos
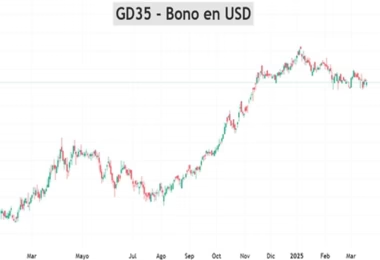
Las tensiones también se hicieron visibles en el mercado de deuda. Los bonos soberanos argentinos volvieron a caer, sobre todo los títulos de mayor plazo. Durante la jornada, el Global 2029 llegó a perder un 1,2 por ciento y el Global 2035 retrocedió alrededor de un 1 por ciento.
El riesgo país, elaborado por JP Morgan, había cerrado el lunes en 805 puntos básicos y este martes llegó a 831 unidades. El indicador volvió así a niveles que no se observaban desde octubre de 2025.
El deterioro de los bonos refleja las dificultades que todavía enfrenta la Argentina para recuperar el acceso al financiamiento internacional.
El aumento del riesgo país complica la estrategia financiera del Ministerio de Economía. Aunque el Gobierno señala el equilibrio fiscal como uno de los principales resultados de su programa, los inversores siguen exigiendo rendimientos elevados para mantener títulos de deuda argentina. Esto encarece una eventual vuelta a los mercados voluntarios de crédito.
En la Bolsa porteña, las acciones tuvieron un desempeño irregular, luego de las fuertes pérdidas registradas al comienzo de la semana. Transener y Sociedad Comercial del Plata estuvieron entre las empresas que bajaron, mientras que BYMA y Transportadora de Gas del Sur avanzaron. En Wall Street, los papeles argentinos también mostraron resultados dispares, con retrocesos de Loma Negra, Supervielle y Cresud.
El contexto internacional tampoco favoreció a los mercados. La atención estuvo puesta en las elecciones legislativas de Estados Unidos, mientras las acciones tecnológicas volvieron a enfrentar presiones.
La incertidumbre en torno a la política económica estadounidense y la evolución de las tasas internacionales añadió volatilidad a los activos de los países emergentes.